


快捷导航
Quick Navigation
联系我们
关于增值税进项税额抵扣等相关事项的通知布告
1。取得电子(铁电子客票)、电子(航空运输电子客票行程单)的,为上列明或包含的增值税税额。
按照《中华人平易近国增值税法》和《中华人平易近国增值税法实施条例》(以下简称增值税法实施条例)相关,延续现行轨制和做法,现将增值税进项税额抵扣等相关事项通知布告如下。
(一)纳税人出产发卖出产工期跨越12个月的大型机械设备、船舶、飞机等货色,纳税权利发生时间为收到款子或者书面合同确定的付款日期的当日。
(三)纳税人发卖不动产,完成权属登记或者现实交付不动产,属于增值税法实施条例第三十九条、第四十条所称的不动产让渡完成;完成权属登记且现实交付不动产的,按照孰先准绳确定不动产让渡完成的时间。自结息日起90天内发生的应收未收利钱按现行缴纳增值税,自结息日起90天后发生的应收未收利钱暂不缴纳增值税,待现实收到利钱时按缴纳增值税。
上述所称金融机构,是指银行、信用社、财政公司、信任公司、证券公司、安全公司、金融租赁公司、证券基金办理公司以及其他经中国人平易近银行、金融监管总局、中国证监会核准成立且运营金融安全营业的金融机构。
(一)一般纳税人购进灵活车取得灵活车发卖同一的,按照上列明的增值税税额确定能够从销项税额中抵扣的进项税额。
(二)一般纳税人购进国内搭客运输办事,除取得增值税公用外,按照以下确定能够从销项税额中抵扣的进项税额。
3。资产沉组该当具有合理的贸易目标,且不以削减、免去、推迟缴纳增值税税款或者提前退税、多退税款为次要目标。
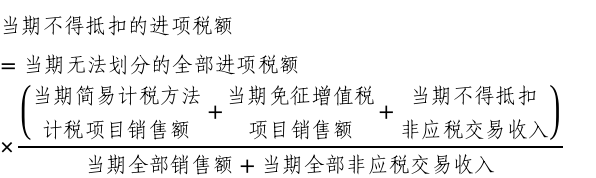
(四)一般纳税人购进货色(不含固定资产)、办事,用于简略单纯计税方式计税项目、免征增值税项目和不得抵扣非应税买卖而无法划分不得抵扣的进项税额的,按照下列公式计较当期不得抵扣的进项税额。
1。取得收费公通行费增值税电子通俗、带有“通行费”字样的电子(通俗)的,为上列明的增值税税额?。
(二)纳税人发卖办事,先收取价款再分期或者分次供给办事的,以初次供给办事的现实起头当日和合同商定的当日,按照孰先准绳确定纳税权利发生时间,纳税人该当就收到的全数价款申报缴纳增值税。
(二)纳税人因实施上述资产沉组被归并,打点登记税务登记的,登记登记前尚未抵扣的进项税额,能够由归并后的纳税人继续抵扣。
2。纳税人实施资产沉组时,该当将全数或者部门资产,取相联系关系的对应债务、欠债和员工配合构成资产包,一并让渡。资产包中该当同时包罗资产、债务、欠债和员工。
(三)一般纳税人购进道、桥、闸通行办事,除取得增值税公用外,按照以下确定能够从销项税额中抵扣的进项税额?。
(五)一般纳税人凭完税凭证抵扣进项税额的,付款证明和境外单元的对账单或者。纳税人未按供给上述材料的,不得抵扣。
人平易近日概况关于人平易近网聘请聘请英才告白办事合做加盟供稿办事数据办事网坐声明网坐律师消息联系我们。
(三)充换电营业中发卖电力产物的同时收取的蓄电池改换、定位、等办事费,合用电力产物的税率。
人 平易近 网 股 份 有 限 公 司 版 权 所 有 ,未 经 书 面 授 权 禁 止 使 用?。
(一)纳税人通过归并、分立、出售、置换等体例实施资产沉组,同时合适下列前提的,不属于增值税应税买卖和增值税法实施条例第二十二条的不得抵扣非应税买卖,涉及的货色、金融商品、无形资产、不动产(以下统称资产)让渡,不征收增值税,对应的进项税额能够按从销项税额中抵扣!
上一篇:的胸被男生摸揉亲捏


